【相続手続⑱】相続税は必ずかかるの?
 nanohana
はじめに:相続税は必ずかかるの?
親が亡くなったあと、多くの方が心配するのが「相続税」のことではないでしょうか。
「それほど大きな財産はないはずだけど、相続税はかかるの?」
「税金を払うことになったら、どうしよう」
このような漠然とした不安を抱える方も少なくありません。この記事では、
- 相続税がかかる場合とかからない場合の違い
- 「基礎控除」というボーダーライン
- 相続税について税理士に相談した方がよいケース
を、できるだけ分かりやすく解説します。
結論:相続税は、すべての相続にかかるわけではありません
先に結論からお伝えすると、相続税は、亡くなった方全員の相続にかかるわけではありません。
国税庁が公表した令和6年分の統計では、亡くなった方のうち、相続税の課税対象となった方の割合は10.4%でした。
つまり、相続税が実際にかかるのは、全体の約1割です。
ただし、ここで注意したいのは、「相続税がかからないこと」と「申告しなくてよいこと」は、必ずしも同じではないという点です。
配偶者の税額軽減や小規模宅地等の特例などを利用した結果、納める相続税がゼロになる場合でも、特例の適用を受けるために申告が必要になることがあります。
相続税がかかるかどうかを分ける「基礎控除」
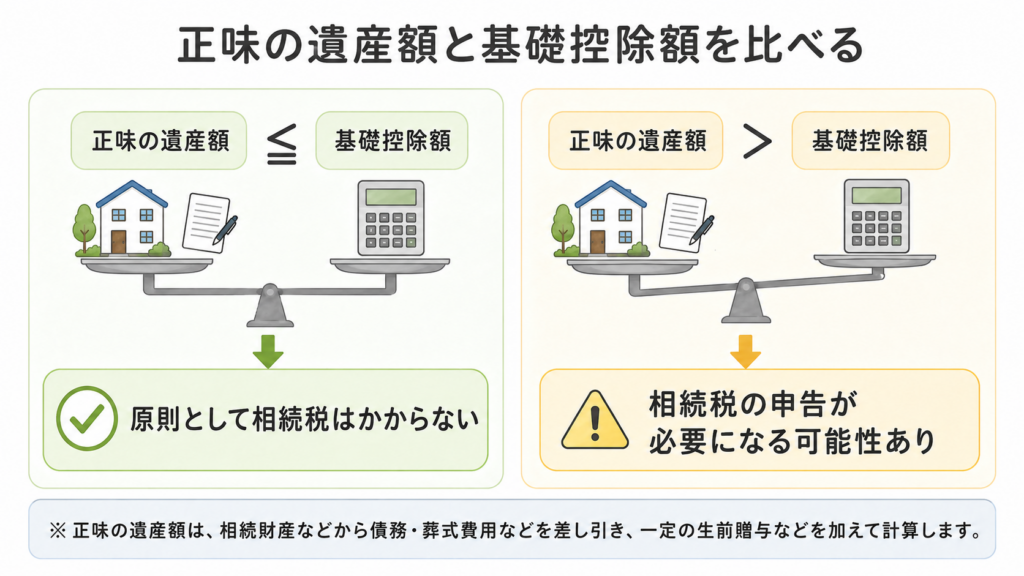
相続税には、「基礎控除」と呼ばれる一定の非課税枠があります。
相続財産などから債務や葬式費用などを差し引いて計算した正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
一方、正味の遺産額が基礎控除額を超える場合は、相続税がかかる可能性があります。
ただし、相続税の計算では、一定の生前贈与やみなし相続財産などを加える場合があります。
そのため、単純に預貯金や不動産の金額だけを足せばよいとは限りません。
基礎控除はどうやって計算するの?
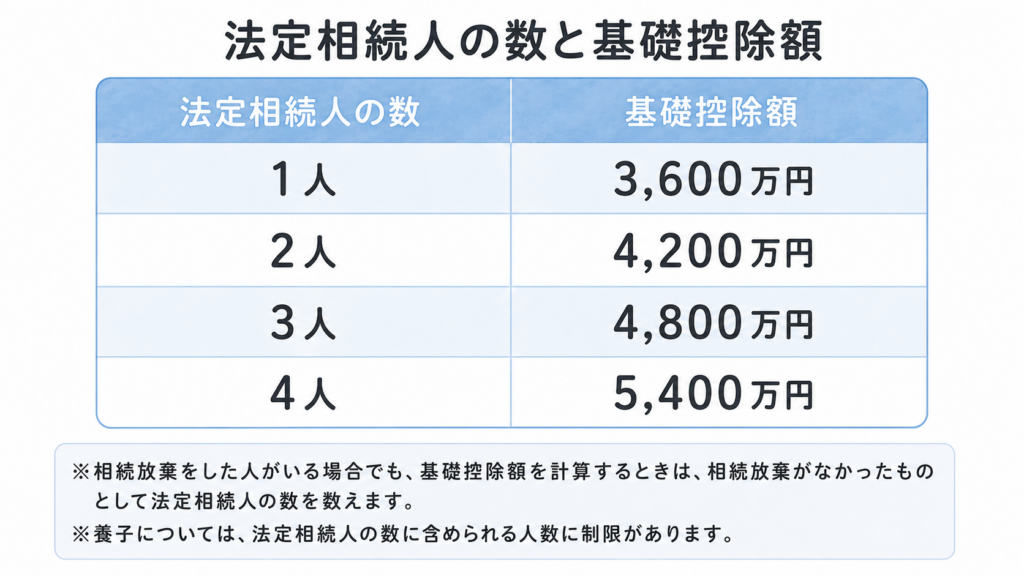
相続税の基礎控除額は、次の式で計算します。
3,000万円+(600万円×法定相続人の数)
法定相続人とは、民法の規定によって相続人になる人のことです。たとえば、亡くなった方の配偶者や子どもなどが該当します。
亡くなった方に配偶者と子ども2人がいる場合、法定相続人は3人です。
3,000万円+(600万円×3人)=4,800万円
この場合、正味の遺産額が4,800万円以下であれば、原則として相続税はかかりません。
「財産は預金と自宅だけだから大丈夫」とは限りません
相続税を考えるときに見落としやすいのが、不動産や生命保険金などです。
土地は、実際の購入価格や売却価格ではなく、路線価などを使った相続税上の方法で評価します。
そのため、自分が想像していた金額とは異なることがあります。
また、次のようなものが相続税の計算に関係する場合もあります。
- 預貯金
- 土地や建物
- 株式や投資信託
- 死亡保険金
- 死亡退職金
- 名義預金
- 一定期間内に行われた生前贈与
死亡保険金については、亡くなった方が保険料を負担し、相続人が受け取った場合、原則として相続税の対象になります。
ただし、相続人が受け取った死亡保険金には、原則として次の非課税限度額があります。
500万円×法定相続人の数
なお、保険料を負担した人・被保険者・受取人の組み合わせによっては、相続税ではなく所得税や贈与税の対象になることがあります。
基礎控除を超えたら、必ず税金を払うの?
正味の遺産額が基礎控除額を超えたからといって、必ず相続税を納めることになるとは限りません。
相続税には、たとえば次のような制度があります。
配偶者の税額軽減
小規模宅地等の特例
未成年者控除
障害者控除
これらを利用することで、納める相続税が少なくなったり、ゼロになったりする場合があります。
ただし、配偶者の税額軽減や小規模宅地等の特例は、適用を受けるために相続税の申告が必要になることがあります。 そのため、「特例を使えば税金はゼロだから、何もしなくてよい」と自己判断しないことが大切です。
相続税の申告期限は10か月以内
相続税の申告と納税の期限は、原則として、相続の開始があったことを知った日の翌日から10か月以内です。
たとえば、1月10日に亡くなり、その日に死亡を知った場合、原則として申告期限は同じ年の11月10日です。
この期限は、遺産分割協議が終わっていなくても待ってくれません。
財産や相続人の調査、不動産の評価などに時間がかかることもあるため、「基礎控除を超えるかもしれない」と感じたら、早めに税理士へ相談することをおすすめします。
税理士に相談した方がよいケース
次のような場合は、相続税がかかるかどうかを自己判断せず、早めに税理士へ確認すると安心です。
財産額が基礎控除額に近い
土地や建物が複数ある
自宅の土地について特例を使いたい
死亡保険金や死亡退職金がある
家族名義の預金がある
亡くなる前に多額の贈与が行われている
相続人や財産の全体像が分からない
国税庁の「相続税の申告要否判定コーナー」では、財産額などを入力して、申告が必要かどうかの目安を確認できます。
▶ 国税庁「相続税の申告要否判定コーナー」
※判定結果はあくまで目安です。
複雑な財産関係や特例の適用がある場合は、税理士にご確認ください。
行政書士と税理士の役割
相続税の申告、税額の計算、個別具体的な税務相談は、税理士の専門分野です。
行政書士は、主に次のような相続手続きをサポートします。
- 戸籍の収集
- 相続人の調査
- 相続関係説明図などの作成
- 遺産分割協議書の作成
- 相続手続きに必要な書類の整理
相続税について専門的な確認が必要な場合には、必要に応じて税理士につなぎ、役割を分担しながら手続きを進めます。
「税金がかかるか分からない」という段階でも、まず相続人と財産の全体像を整理しておくことが、その後の手続きを進める土台になります。
まとめ
- 相続税は、すべての相続にかかるわけではない
- 令和6年分の相続税の課税割合は10.4%
- 基礎控除額は「3,000万円+600万円×法定相続人の数」
- 正味の遺産額が基礎控除額を超えると、申告が必要になる可能性がある
- 特例によって税額がゼロになっても、申告が必要な場合がある
- 判断が難しい場合は、早めに税理士へ相談する
まずは、どのような財産や債務があるのかを確認し、基礎控除額と比べるところから始めてみましょう。
正確な評価が難しい場合や、基礎控除額を超える可能性がある場合は、無理に自己判断せず、税理士に確認することが大切です。
相続手続きは、何から始めればよいか迷いやすいものです。
戸籍集めや財産確認、今後の進め方で不安があるときは、ひとりで抱え込まず、お気軽にご相談ください。
状況をお聞きしながら、必要な手続きや進め方を一緒に整理いたします。