【相続手続⑰】銀行・証券・保険の相続手続き|戸籍はそれぞれ必要?
 nanohana
はじめに
「銀行に行けば、なんとかなるだろう」
そう思って窓口に行ったところ、「相続のお手続きですね」と言われ、聞いたことのない書類の名前がいくつも出てきて、頭が真っ白になった――。
そんな経験をされる方は少なくありません。
銀行・証券会社・保険会社では、それぞれ窓口も手続きも異なります。
しかも、同じ相続であっても、金融機関や契約内容によって必要書類が少しずつ違うため、余計に混乱しやすいのです。
この記事では、
- 銀行・証券・保険の手続きが分かれている理由
- それぞれの基本的な手続き
- 戸籍を効率よく使う方法
を、順番に整理してお伝えします。
結論:銀行・証券・保険は、それぞれ確認が必要
先に結論をお伝えすると、銀行・証券・保険の手続きは、ある程度は同時並行で進められます。
ただし、すべての窓口で「同じ書類のコピー」を使えるとは限りません。
戸籍の原本を求めるところもあれば、原本を確認したあと返却してくれるところ、コピーで受け付けてくれるところもあります。
必要書類や原本の取扱いは、提出する前に各金融機関へ確認しましょう。
また、複数の相続手続きを進める場合には、戸籍の束に代えて「法定相続情報一覧図の写し」を利用できることがあります。
法定相続情報証明制度については、法務局の案内をご確認ください。
なぜ、手続き先ごとに内容が違うのか
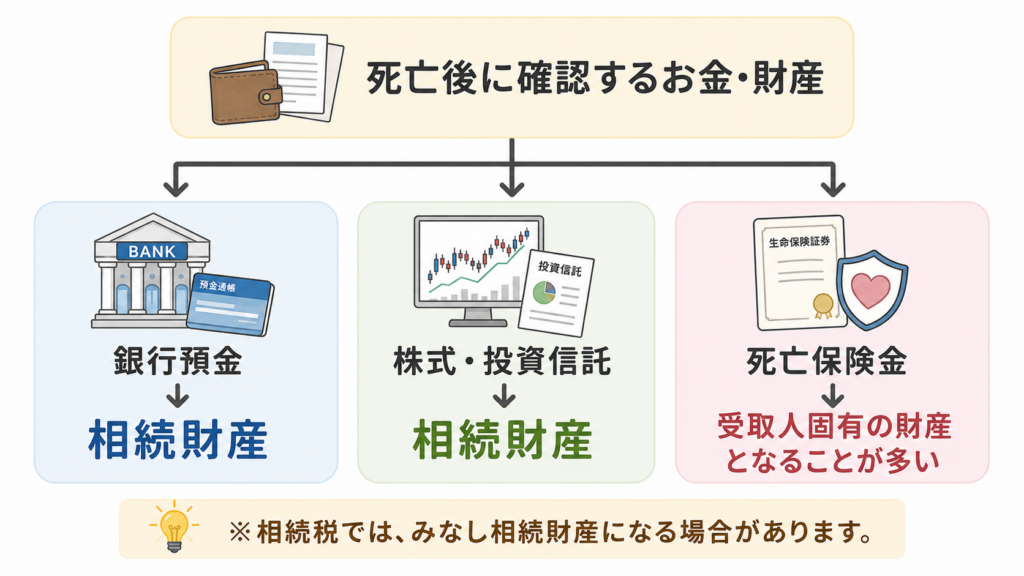
なぜ「相続」という同じ出来事なのに、銀行・証券・保険で別々の手続きが必要なのでしょうか。
その理由は、それぞれの財産や給付金の性質が違うからです。
- 銀行預金:亡くなった方が持っていた相続財産
- 株式・投資信託:亡くなった方が持っていた相続財産
- 死亡保険金:受取人が指定されている場合は、原則として受取人固有の財産
銀行預金や株式などは、原則として遺産分割の対象になります。
一方、受取人が指定されている死亡保険金は、通常、遺産分割の対象にはなりません。
ただし、相続税の計算では「みなし相続財産」として扱われることがあります。
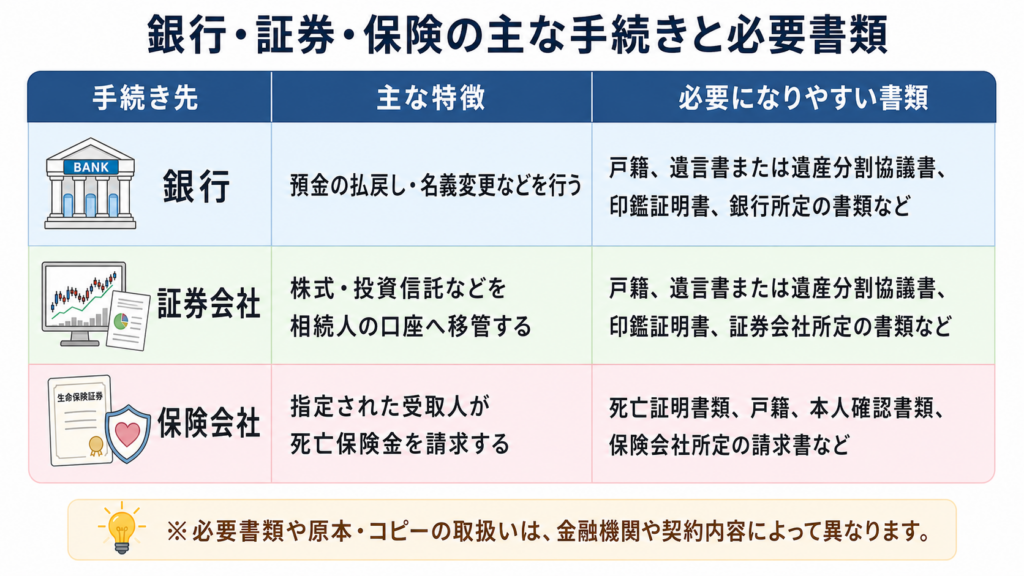
銀行の手続き
銀行が口座名義人の死亡を知ると、一般的には口座からの出金などが停止されます。
これは、相続人の一人による無断の引き出しや、相続人同士のトラブルを防ぐためです。
その後、遺言書や遺産分割協議書などの内容に応じて、預金の払戻しや名義変更の手続きを行います。必要書類はケースによって異なります。
遺言書がある場合や、遺産分割協議が成立している場合には、必ずしも同じ手続きになるとは限りません。
証券会社の手続き
株式や投資信託は、原則として、亡くなった方の口座から相続人名義の口座へ移管する手続きを行います。
相続人が同じ証券会社の口座を持っていない場合には、新たに口座開設が必要になることもあります。また、遺産分割の内容によっては、代表相続人の口座へ移管したあと売却し、現金を分ける方法が取られることもあります。
取扱いは証券会社によって異なるため、売却方法も含めて早めに確認しましょう。
保険会社の手続き
死亡保険金は、保険契約で指定された受取人が保険会社へ請求します。
必要書類としては、一般的に次のようなものがあります。
- 保険会社所定の請求書
- 死亡診断書・死体検案書などの写し
- 受取人の本人確認書類
- 戸籍謄本や住民票
- 保険証券
ただし、必要書類は契約内容や保険会社によって異なります。
まずは保険証券などで受取人を確認し、保険会社へ問い合わせましょう。
戸籍は何のために必要?
銀行や証券会社では、亡くなった方の相続人が誰なのかを確認するため、戸籍の提出を求められるのが一般的です。
遺言書がない場合などには、亡くなった方の出生から死亡までの戸籍や、相続人の現在の戸籍が必要になることがあります。
ただし、同じ戸籍のコピーをすべての窓口で受け付けてもらえるとは限りません。
複数の銀行や証券会社で手続きをする場合は、次の点を確認しましょう。
- 戸籍は原本が必要か
- 原本は手続き後に返却されるか
- コピーでも受け付けてもらえるか
- 法定相続情報一覧図を利用できるか
法定相続情報一覧図の写しは、法務局から必要な通数の交付を受けることができるため、複数の手続きを同時に進める場合に便利です。
よくある勘違い
保険金は、相続人全員で分けるの?
受取人が特定の人に指定されている死亡保険金は、原則として、その受取人固有の財産です。
そのため、通常は遺産分割協議の対象にはなりません。
ただし、遺産分割の対象にならなくても、相続税では「みなし相続財産」として課税対象になることがあります。
また、受取人が亡くなっている場合や、受取人の指定内容が分からない場合には、取扱いが褷雑になることがあります。保険証券や契約内容を確認し、保険会社へ問い合わせましょう。
手続きを効率よく進めるポイント
- 最初に、通帳・証券会社からの郵便物・保険証券を集める
- 各金融機関へ連絡し、必要書類の一覧を取り寄せる
- 戸籍の原本返却やコピーの可否を確認する
- 複数の窓口がある場合は、法定相続情報証明制度の利用を検討する
- 株式や投資信託は価格が変動するため、手続きを放置しない
- 保険証券では、契約者・被保険者・受取人を確認する
まとめ
銀行・証券・保険は、それぞれ財産や契約の性質が異なるため、別々の手続きが必要です。
戸籍など共通して求められる書類もありますが、必要書類やコピーの可否は、金融機関によって異なります。
まずは、亡くなった方の通帳・証券会社からの書類・保険証券を集め、それぞれの窓口へ連絡しましょう。
そのうえで必要書類を一覧にし、法定相続情報一覧図なども活用しながら、進められる手続きから並行して行うことが、負担を減らすポイントです。
相続手続きは、何から始めればよいか迷いやすいものです。
戸籍集めや財産確認、今後の進め方で不安があるときは、ひとりで抱え込まず、お気軽にご相談ください。
状況をお聞きしながら、必要な手続きや進め方を一緒に整理いたします。