【相続とお金の手続④】親の古い通帳を見つけたら、まず何をする?
 nanohana
はじめに
親が亡くなった後、実家を片づけていると、引き出しの奥やタンスの隅から、古い通帳が何冊も出てくることがあります。
「この通帳は、まだ使えるの?」
「10年以上前のものだけど、お金は残っている?」
「すぐ銀行へ連絡したほうがいいの?」
そんなときも、慌てる必要はありません。
今回は、亡くなった親の通帳を見つけたときに確認することと、古い預金の注意点を順番にお伝えします。
※親が存命中の場合は、たとえ家族であっても、本人の了承なく口座の確認や手続きを進めないようにしましょう。
結論
亡くなった親の通帳を見つけたら、まず次の3つを行います。
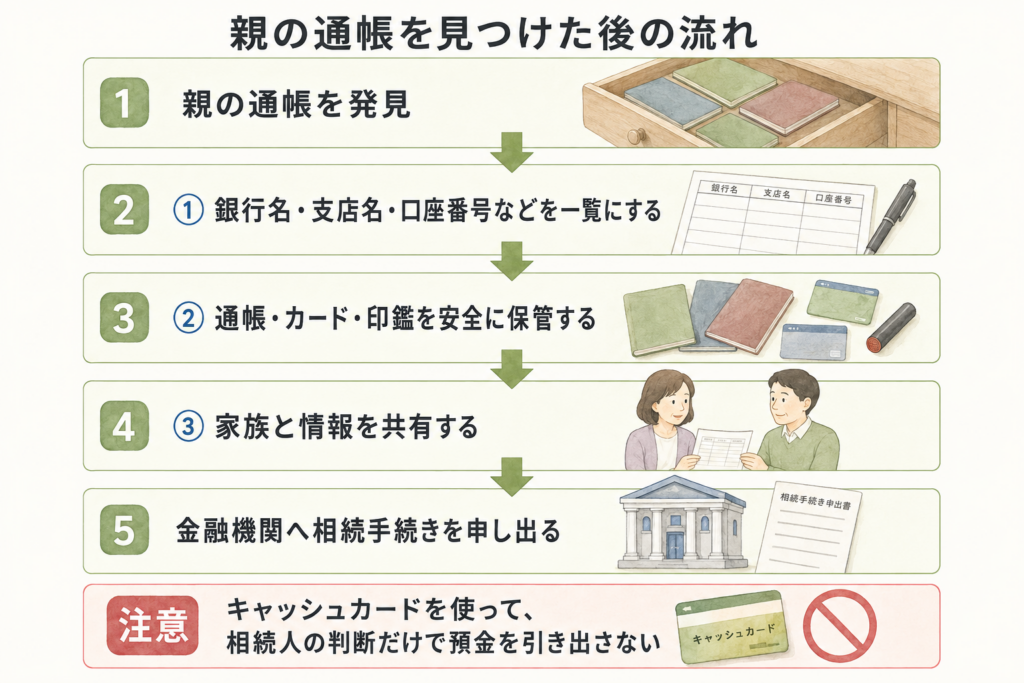
1.銀行名や口座番号などを一覧にする
2.通帳・カード・印鑑などを安全に保管する
3.家族と情報を共有し、金融機関へ相続手続きを申し出る
古い通帳だからといって、すぐに処分してはいけません。
長期間取引のない預金でも、手続きをすれば払い戻しを受けられる場合があります。
ただし、古い郵便貯金には別の制度が適用されることがあるため、早めの確認が必要です。
なぜ通帳を残しておくの?
相続手続きは、亡くなった親がどこに、どのような財産を持っていたかを確認することから始まります。
通帳からは、預金口座だけでなく、次のような情報が分かることがあります。
- 年金の振込先
- 保険料や公共料金の支払い
- 証券会社との取引
- 定期預金の存在
- 貸金庫の利用料
- 家族が知らなかった継続的な入出金
そのため、残高が少なそうな通帳でも、すぐに捨てずに保管しておきましょう。
通帳のどこを確認する?
見つけた通帳について、まず次の項目を一覧にしておきましょう。
金融機関名
支店名
口座の種類
口座番号または記号番号
名義人
最後に記帳された日付
通帳に記載されている最終残高
ただし、通帳に記載された残高が、現在の残高や死亡日時点の残高とは限りません。
未記帳の入出金があることも考えられます。正確な残高や取引履歴が必要な場合は、相続人であることを示す戸籍などを用意し、金融機関に照会します。
通帳と一緒にキャッシュカードや印鑑が見つかった場合は、紛失しないよう安全な場所に保管してください。
暗証番号が分かっても、相続人の判断だけでキャッシュカードを使って預金を引き出すことは避けましょう。
後の遺産分割や相続放棄で問題になる可能性があります。
銀行には、いつ連絡する?
通帳を見つけるたびに慌てて連絡する必要はありません。
まずは家の中を確認し、見つかった口座を一覧にすると手続きを整理しやすくなります。
ただし、「すべての通帳が見つかるまで連絡しない」と考える必要もありません。
ある程度整理できた段階で、それぞれの金融機関へ順次、名義人が亡くなったことを申し出ましょう。
金融機関が死亡の事実を確認すると、原則として口座からの入出金は停止され、その後は金融機関所定の相続手続きを進めます。
ゆうちょ銀行も、死亡の申し出を受けた口座について停止設定を行うと案内しています。
10年以上動いていない預金はどうなる?
2009年1月1日以降の取引から10年以上、入出金などの「異動」がない預金は、休眠預金等活用法に基づく休眠預金となる場合があります。
休眠預金となったお金は、民間公益活動に活用される仕組みになっています。
しかし、預金そのものが没収され、二度と受け取れなくなるわけではありません。
名義人が亡くなっている場合も、相続人が金融機関所定の相続手続きを行うことで、元本と利息の払い戻しを受けることができます。
ただし、休眠預金となった通帳やキャッシュカードを、そのままATMで利用できるとは限りません。
窓口での確認や手続きに日数がかかる場合があります。
また、利息の入金や通帳への記帳だけでは、「取引があった」とみなされない金融機関もあります。
そのため、「ときどき記帳していたから休眠預金ではない」とは限りません。
特に注意したい古い郵便貯金
ここは重要な例外です。
2007年9月30日以前に郵便局へ預けた定額郵便貯金、定期郵便貯金、積立郵便貯金などには、現在の休眠預金制度ではなく、旧郵便貯金法が適用されます。
これらは、満期から20年を経過した後に催告書が発送され、さらに2か月が過ぎると、原則として権利が消滅し、払い戻しを受けられなくなる場合があります。
したがって、古い郵便貯金の通帳や証書を見つけた場合は、「古くてもいつでも払い戻せる」と考えず、できるだけ早く、ゆうちょ銀行または郵便局の貯金窓口へ相談してください。
よくある勘違い
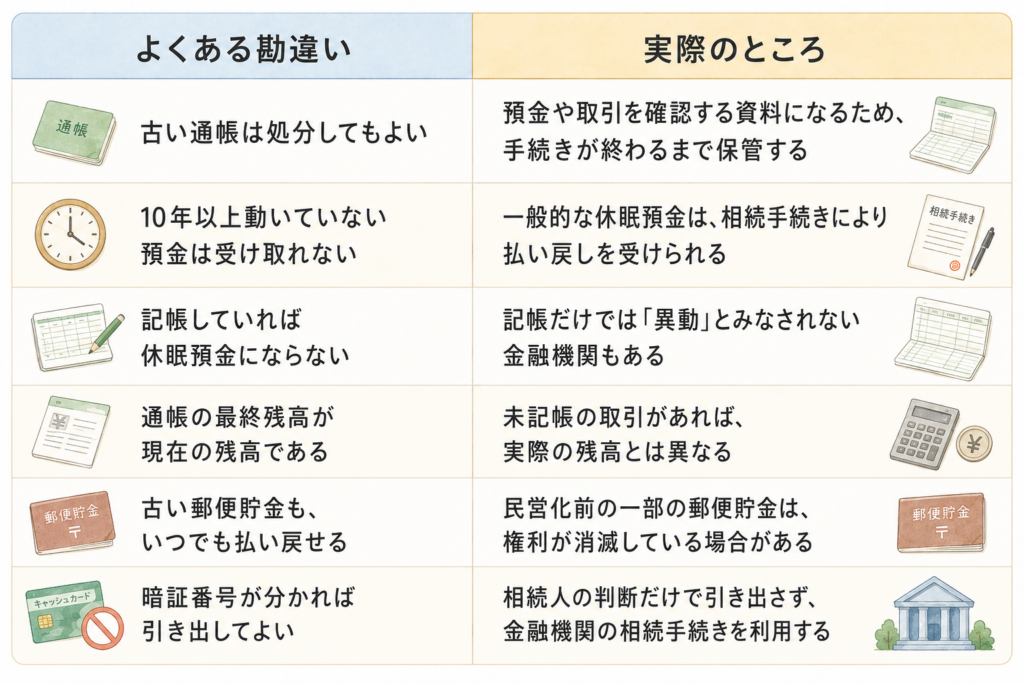
誤解① 古い通帳は捨ててもよい
古い通帳も、預金の存在や過去の取引を確認する大切な資料です。金融機関への確認が終わるまで保管しましょう。
誤解② 10年以上取引がなければ、お金は受け取れない
一般的な休眠預金は、相続人が所定の手続きを行えば払い戻しを受けられます。
ただし、民営化前の一部の郵便貯金には、権利が消滅する場合があるため注意が必要です。
誤解③ 通帳に書かれた金額が現在の残高である
未記帳の取引があれば、通帳の最終残高と実際の残高は異なります。正確な金額は金融機関に確認します。
誤解④ 暗証番号が分かれば引き出してもよい
亡くなった後の預金は相続財産です。
一部の相続人が無断で引き出すと、ほかの相続人とのトラブルや、相続放棄を検討する際の問題につながる可能性があります。
実務上のポイント
通帳の情報は、表やノートにまとめ、家族で共有しておきましょう。
同じ金融機関の通帳が複数ある場合は、古い通帳が現在の通帳へ繰り越されたものか、別口座なのかも確認します。
通帳が見つからなくても、金融機関からの郵便物、カレンダー、ティッシュ、インターネットバンキングの案内などから口座が判明することもあります。
また、通帳がなくても、相続人であることを証明できれば、金融機関に口座の有無を照会できる場合があります。
必要書類や手続きは金融機関によって異なるため、各金融機関へ確認してください。
まとめ
亡くなった親の通帳を見つけたら、
- 金融機関名や口座番号などを一覧にする
- 通帳・カード・印鑑を安全に保管する
- 家族と情報を共有する
- 金融機関へ相続手続きを申し出る
- キャッシュカードを使って勝手に引き出さない
一般的な休眠預金は、10年以上取引がなくても、相続手続きによって払い戻しを受けられます。
ただし、民営化前の一部の郵便貯金には権利消滅の可能性があります。
古い通帳や証書だからと捨てたり諦めたりせず、早めに金融機関へ確認しましょう。
次回は、通帳と一緒によく見つかる「キャッシュカード」の扱い方についてお伝えします。
相続の銀行手続きは、多くの方にとって初めて経験する手続きです。
「何から始めればよいのか分からない」「自分の場合はどうすればよいのだろう」と不安に感じることもあるでしょう。
銀行手続きについて分からないことやお困りのことがありましたら、ひとりで抱え込まず、お気軽にご相談ください。 お話を伺いながら、一つひとつ状況を整理し、安心して手続きを進められるようお手伝いいたします。